

Money Manager: Budget Planner
THE DOG COMPANY, LLC
- 4,4
- 2.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
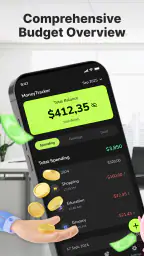
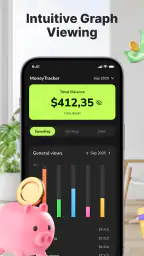
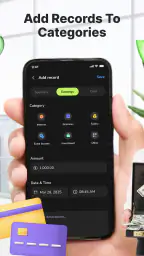
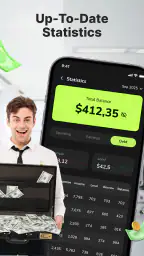
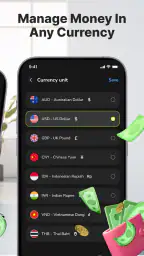
Money Manager: Budget Planner Voor- en nadelen
Voordelen
- Duidelijke grafieken maken uitgavenpatronen snel inzichtelijk.
- Terugkerende inkomsten en betalingen zijn eenvoudig in te plannen.
- Categorieën en subcategorieën helpen uitgaven overzichtelijk te ordenen.
- Meerdere valuta zijn handig voor reizen en internationale budgetten.
- Gegevens kunnen worden geëxporteerd voor verdere analyse of back-ups.
Nadelen
- De gratis versie kan advertenties of beperkte functies bevatten.
- Handmatig invoeren van transacties kost dagelijks extra tijd.
- Sommige geavanceerde functies zijn mogelijk alleen betaald beschikbaar.
- De hoeveelheid instellingen kan voor beginners aanvankelijk overweldigend zijn.
- Synchronisatie met banken is mogelijk niet voor alle landen beschikbaar.
 Analyse door All-app
Een goede budgetapp moet mij niet het gevoel geven dat ik een extra administratie bijhoud. Ik wil snel kunnen zien waar mijn geld naartoe gaat, zonder eerst door ingewikkelde menu’s te moeten. Money Manager: Budget Planner richt zich precies op dat dagelijkse probleem. Het is een gratis financiële app van THE DOG COMPANY, LLC waarmee je uitgaven kunt bijhouden en budgetten kunt plannen. Na mijn gebruik vind ik vooral de rustige, overzichtelijke aanpak prettig: de app probeert financiële planning niet groter te maken dan nodig.
Dat maakt hem interessant voor iemand die meer grip wil op boodschappen, vervoer, abonnementen of kleine impulsaankopen. Tegelijk is dit geen oplossing die mijn financiële gedrag automatisch verandert. Je moet zelf consequent invoeren en terugkijken. Wie dat onderdeel overslaat, haalt weinig uit de app. Wie juist een eenvoudige plek zoekt om inkomsten, uitgaven en geplande bedragen bij elkaar te houden, krijgt een toegankelijk hulpmiddel dat weinig drempels opwerpt.
Hoe Money Manager: Budget Planner nu aanvoelt
De huidige versie is 1.2.0 en de app is beschikbaar voor Android vanaf versie 6.0. Dat brede bereik is praktisch: ook op oudere telefoons ligt de installatie daardoor binnen bereik. In de financiële categorie valt vooral op dat de app niet probeert te imponeren met een overvolle interface. De basisgedachte blijft helder: registreer wat je uitgeeft, geef bedragen een bestemming en kijk daarna of je nog binnen je eigen plan blijft.
Ik zou de app daarom eerder naast een notitieboekje of eenvoudige spreadsheet leggen dan naast uitgebreide boekhoudsoftware. Een spreadsheet kan meer, maar vraagt ook meer werk en discipline. Een notitieboekje is flexibel, maar laat minder snel patronen zien. Deze app zit daar tussenin: gestructureerder dan losse aantekeningen, maar waarschijnlijk minder veeleisend dan een volledig financieel pakket.
De eerste winst zit niet alleen in het opslaan van een bedrag. Het echte voordeel ontstaat wanneer ik dezelfde soorten uitgaven telkens op dezelfde manier noteer. Dan wordt een losse aankoop onderdeel van een overzicht. Dat helpt bijvoorbeeld bij de vraag waarom mijn rekening aan het einde van de maand leger is dan verwacht. Zonder zo’n indeling blijft “ik geef te veel uit” een vaag gevoel; met een vast overzicht kan ik gerichter bijsturen.
De gemiddelde beoordeling van 4,4 op basis van ongeveer 2,7 duizend beoordelingen laat zien dat veel gebruikers de aanpak waarderen. De app telt bovendien meer dan een miljoen installaties. Dat zijn geen garanties dat hij bij iedereen past, maar het geeft wel aan dat Money Manager niet alleen een experimenteel hulpmiddel voor een kleine groep is. De leeftijdsclassificatie PEGI 3 past bij het neutrale, alledaagse karakter van persoonlijke uitgavenplanning.
Een realistisch dagelijks gebruik
Stel dat ik op maandag mijn vaste inkomsten en geplande lasten noteer. Daarna voeg ik gedurende de week mijn boodschappen, busritten en koffie onderweg toe. Op zichzelf duurt iedere invoer waarschijnlijk maar kort, maar het belangrijke moment komt later: ik kijk niet alleen naar het totaal, maar ook naar de categorieën waarin het geld verdwijnt. Als boodschappen hoger uitvallen dan gedacht, kan ik mijn plan voor de rest van de week aanpassen in plaats van pas aan het einde verrast te worden.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn praktische advies is om niet te beginnen met een overdreven gedetailleerd schema. Als ik iedere aankoop in een aparte categorie stop, kost het bijhouden te veel aandacht. Ik zou starten met een paar herkenbare groepen en pas uitbreiden wanneer een terugkerend patroon daar aanleiding toe geeft. Dat is een klein maar belangrijk verschil tussen een budget dat ik volhoud en een systeem dat na enkele dagen wordt vergeten.
Wat de recente versie betekent
Versie 1.2.0 is de huidige uitgave en de app verscheen op 9 februari 2026. Dat plaatst mijn beoordeling duidelijk in een vroeg stadium van de productontwikkeling. Ik zie dus vooral een compacte budgettool die zijn kern wil neerzetten, niet een jarenlang uitgebouwd financieel ecosysteem. De versie-informatie is nuttig voor bestaande gebruikers: wie een oudere installatie gebruikt, doet er goed aan te controleren of de nieuwste versie beschikbaar is voordat hij conclusies trekt over de huidige werking.
Ik wil daarbij onderscheid maken tussen wat er nu aantoonbaar aan de app is en wat gebruikers misschien later verwachten. Een versienummer op zichzelf bewijst niet dat er een grote herziening, nieuwe rapportage of uitgebreide automatisering is geweest. Mijn oordeel blijft daarom gebaseerd op de huidige positionering: eenvoudig uitgaven vastleggen en budgetten plannen. Dat is een sterke basis, maar geen reden om functies te veronderstellen die niet duidelijk onderdeel van deze versie zijn.
Voor nieuwe gebruikers is dat juist overzichtelijk. Je hoeft niet eerst een ingewikkeld financieel model te begrijpen voordat je kunt beginnen. Voor bestaande gebruikers kan een vroege versie wel betekenen dat hun persoonlijke werkwijze nog moet meegroeien met de app. Ik zou daarom eerst een korte proefperiode gebruiken: voer een representatieve week in, kijk of de indeling bij je past en bepaal daarna pas of je al je financiële administratie hierin wilt onderbrengen.
Wie er het meest aan heeft
Money Manager is vooral geschikt voor mensen die hun uitgaven handmatig willen volgen en behoefte hebben aan een duidelijk budgetoverzicht. Denk aan studenten, starters, gezinnen die hun huishoudgeld willen verdelen of iedereen die merkt dat kleine betalingen zich ongemerkt opstapelen. Ook voor iemand die na een periode van onregelmatige uitgaven opnieuw structuur wil aanbrengen, is de lage instap prettig.
De app kan ook nuttig zijn voor een gezamenlijk huishouden, maar daar ligt meteen een aandachtspunt. Een budget werkt alleen goed als alle betrokkenen dezelfde afspraken gebruiken. Als de ene persoon een aankoop direct noteert en de andere alles pas aan het einde van de maand probeert te reconstrueren, ontstaat een onbetrouwbaar beeld. De app lost dat menselijke probleem niet op. Spreek daarom af welke categorieën jullie gebruiken en wanneer transacties worden ingevoerd.
Voor iemand met meerdere rekeningen, beleggingen, zakelijke inkomsten of ingewikkelde belastingverplichtingen zou ik voorzichtiger zijn. Een eenvoudige planner is dan mogelijk te beperkt als centrale administratie. In zo’n situatie is gespecialiseerde boekhoudsoftware of een financieel platform met bredere rekeningondersteuning waarschijnlijk geschikter. Money Manager kan dan nog steeds dienstdoen als persoonlijk uitgavenlogboek, maar ik zou hem niet automatisch als volledig financieel systeem behandelen.
Een slimme werkwijze die verder gaat dan alleen registreren
Mijn eerste concrete tip is om geplande bedragen te gebruiken als grens voor gedrag, niet alleen als eindrapport. Als ik pas achteraf kijk hoeveel ik aan uit eten heb uitgegeven, leer ik iets over het verleden. Als ik vooraf een bedrag reserveer en halverwege controleer hoeveel ruimte er nog is, kan ik dezelfde maand nog handelen. Dat maakt budgetteren actief in plaats van uitsluitend administratief.
Een tweede nuttige werkwijze is het onderscheiden van vaste en veranderlijke uitgaven. Huur, verzekeringen en andere terugkerende lasten bepalen hoeveel ruimte er werkelijk overblijft. Boodschappen, vervoer en vrije tijd zijn de onderdelen waar ik meestal kan bijsturen. Wanneer alles op één hoop staat, lijkt iedere uitgave even belangrijk. Door die twee soorten naast elkaar te bekijken, wordt duidelijk welke keuzes haalbaar zijn en welke bedragen nauwelijks te beïnvloeden zijn.
Een derde inzicht is dat ik niet alleen naar grote aankopen moet zoeken. Kleine, frequente uitgaven zijn vaak lastiger te voelen op het moment zelf. Eén losse aankoop lijkt onbelangrijk, maar een reeks vergelijkbare betalingen kan mijn budget ongemerkt aantasten. Daarom zou ik aan het einde van iedere week niet alleen het hoogste bedrag bekijken, maar juist zoeken naar herhaling. Dat levert vaak bruikbaardere informatie op dan één opvallende aankoop.
Ik zou ook een vast controlemoment kiezen, bijvoorbeeld aan het einde van de week. Niet om iedere afwijking als mislukking te zien, maar om te bepalen waarom het plan niet klopte. Was een bedrag vergeten? Was de categorie te laag ingeschat? Of was de aankoop een bewuste keuze? Die nuance voorkomt dat ik een budget steeds strenger maak zonder mijn werkelijke gedrag te begrijpen.
Waar de app minder overtuigt
De grootste beperking van deze aanpak is de afhankelijkheid van handmatige discipline. Als ik transacties vergeet, wordt het overzicht mooier dan de werkelijkheid. Dat is vooral riskant bij kleine betalingen, omdat die makkelijk uit het geheugen verdwijnen. Een app kan mij helpen ordenen, maar niet namens mij controleren of iedere uitgave is ingevoerd.
Daarom is Money Manager minder aantrekkelijk voor iemand die automatische synchronisatie met bankrekeningen verwacht. Wie vooral wil dat transacties vanzelf binnenkomen en alleen nog hoeft te controleren, zal waarschijnlijk liever een bankapp of een financieel platform met die werkwijze gebruiken. Handmatig invoeren geeft wel meer bewustzijn, maar kost tijd en vraagt een gewoonte die niet iedereen prettig vindt.
Een tweede afweging gaat over detailniveau. Eenvoud maakt de app toegankelijk, maar kan ook onvoldoende zijn wanneer ik diepgaande analyses, complexe rekeningstructuren of uitgebreide rapportages nodig heb. Voor een persoonlijk maandbudget is minder vaak meer. Voor een huishouden met veel uitzonderingen kan dezelfde eenvoud juist betekenen dat ik buiten de app aanvullende lijsten moet bijhouden.
Ook moet ik oppassen dat een budgetcategorie geen doel op zichzelf wordt. Het kan verleidelijk zijn om lang bezig te zijn met het perfect indelen van oude uitgaven, terwijl ik nog steeds geen beslissing neem over de komende week. Ik vind de app het nuttigst wanneer ik hem gebruik om een concrete keuze te ondersteunen: minder vaak afhalen, ruimte maken voor een rekening of bepalen hoeveel vrij besteedbaar geld verantwoord is.
Hoe hij zich verhoudt tot de gebruikelijke alternatieven
Vergeleken met een gewone notitie-app biedt deze financiële toepassing meer structuur. Een notitie kan snel zijn, maar losse bedragen geven mij niet vanzelf een bruikbaar budgetbeeld. Vergeleken met een spreadsheet is de drempel lager, omdat ik niet zelf formules, tabbladen en categorieën hoef te ontwerpen. De prijs helpt daarbij: de app is gratis, waardoor ik hem kan uitproberen zonder eerst geld uit te geven aan een uitgebreider systeem.
Een bankapp blijft handiger voor het controleren van echte transacties en actuele saldi. Die toont meestal wat er daadwerkelijk is afgeschreven, terwijl een handmatige planner vooral sterk is in vooruitkijken en bewust registreren. Ik zie Money Manager dus niet als vervanging voor mijn bankomgeving, maar als een extra laag voor planning. Juist het verschil tussen “wat is er gebeurd?” en “wat wil ik de komende periode doen?” bepaalt welke app op dat moment beter is.
Een geavanceerde budgetapp kan meer automatiseren en verfijnde inzichten geven, maar vraagt vaak ook meer insteltijd. Voor iemand die meerdere financiële doelen tegelijk beheert, kan die extra diepte de moeite waard zijn. Voor iemand die vooral wil stoppen met gokken waar het geld blijft, is de eenvoudige route waarschijnlijk verstandiger. Mijn keuze zou afhangen van mijn bereidheid om complexiteit te ruilen voor controle.
Wat ik bestaande gebruikers zou aanraden
Wie de app al gebruikt, zou ik aanraden om niet meteen alles opnieuw in te richten na een versie-update. Kijk eerst of de bestaande categorieën en budgetten nog aansluiten bij je dagelijkse gebruik. Test daarna een volledige week met dezelfde invoergewoonten en vergelijk het resultaat met je eigen bankoverzicht. Zo merk je sneller of een verschil door een nieuwe werkwijze komt of doordat een uitgave simpelweg niet is geregistreerd.
Nieuwe gebruikers kunnen beter met de komende periode beginnen dan met een volledige reconstructie van maanden oude betalingen. Oude gegevens kunnen nuttig zijn, maar het risico bestaat dat de start verandert in een groot opruimproject. Ik zou eerst een actuele basis maken, daarna pas terugkijken naar patronen die echt invloed hebben op mijn budget. Dat houdt de eerste ervaring overzichtelijk en maakt het waarschijnlijker dat ik de gewoonte volhoud.
Let ook op het verschil tussen een gepland bedrag en een werkelijk bedrag. Een budget is geen voorspelling die altijd exact moet uitkomen. Het is een hulpmiddel om afwijkingen zichtbaar te maken. Als een categorie structureel niet klopt, pas ik mijn plan aan op basis van mijn leven, niet op basis van een ideaalbeeld. Die aanpak voorkomt dat ik de app de schuld geef van een budget dat nooit realistisch was.
Waar ik bij verdere ontwikkeling op let
Omdat de app nog in een relatief vroege fase zit, vind ik vooral de balans tussen eenvoud en verdieping belangrijk. Verdere ontwikkeling zou waardevol zijn wanneer ze het dagelijkse invoeren sneller maakt zonder de overzichtelijke kern te verliezen. Meer mogelijkheden zijn niet automatisch beter; iedere extra laag kan de rustige ervaring ondermijnen die juist aantrekkelijk is voor beginners.
Ik zou als gebruiker vooral letten op hoe soepel mijn bestaande budgetten en invoergewoonten blijven werken na toekomstige updates. Ook de betrouwbaarheid van terugkijken is belangrijker dan een indrukwekkende hoeveelheid opties. Een helder overzicht dat ik consequent gebruik, helpt mij meer dan een uitgebreid scherm dat ik zelden open.
Mijn verwachting zou daarom nuchter blijven. Ik hoop op verfijning van de basis, maar ik zou geen aankoopbeslissing nemen op basis van mogelijke toekomstige functies. De gratis beschikbaarheid maakt experimenteren eenvoudig, terwijl de huidige versie al genoeg richting geeft om te bepalen of handmatig budgetteren bij mij past.
Mijn oordeel voor verschillende soorten gebruikers
Ik zou Money Manager aanraden aan iemand die vandaag wil beginnen met bewuster omgaan met geld en vooral eenvoud zoekt. De combinatie van een gratis model, een lage leeftijdsdrempel en een duidelijke focus op uitgaven en budgetten maakt de app toegankelijk. De beoordeling van 4,4 en het brede aantal installaties ondersteunen het beeld van een hulpmiddel dat voor veel mensen bruikbaar is, al blijft mijn eigen ervaring afhankelijk van consequent gebruik.
Ik zou hem minder snel aanraden aan iemand die automatische bankkoppelingen, uitgebreide boekhouding of diepgaande financiële analyse als eerste vereiste ziet. Daar kan een andere oplossing beter aansluiten. Ook wie zelden bereid is om uitgaven zelf vast te leggen, zal waarschijnlijk teleurgesteld raken. De app kan mijn aandacht sturen, maar hij kan mijn gewoonten niet zelfstandig vervangen.
Voor mij ligt de sterkste toepassing in het midden: niet als volledige financiële cockpit, maar als praktische planner die mij helpt om dagelijkse keuzes zichtbaar te maken. De versie 1.2.0 laat een product zien dat zijn kern eenvoudig houdt. Als ik bereid ben om kort na een aankoop te registreren en wekelijks te evalueren, kan dat genoeg zijn om meer rust en overzicht te krijgen.
Mijn eindadvies: kies deze app wanneer je vooral een eenvoudige, handmatige manier zoekt om uitgaven te volgen en budgetten vooruit te plannen. Gebruik hem naast je bankapp voor controle, begin met enkele duidelijke categorieën en beoordeel na een volledige week of de werkwijze natuurlijk aanvoelt. Dat is eerlijker dan alleen naar functies kijken. Money Manager: Budget Planner is geen wondermiddel, maar voor de juiste gebruiker is het wel een laagdrempelige stap van vaag geldgevoel naar concreet financieel overzicht.
Veelgestelde vragen
Wat is Money Manager: Budget Planner en waarvoor kun je de app gebruiken?
Money Manager: Budget Planner is een app voor het bijhouden en organiseren van je persoonlijke financiën. Je kunt inkomsten en uitgaven registreren, transacties indelen in categorieën en je budgetten opvolgen. De app is vooral handig wanneer je meer inzicht wilt krijgen in dagelijkse uitgaven, vaste lasten en spaardoelen, zonder dat je daarvoor ingewikkelde boekhoudsoftware nodig hebt.
Is Money Manager: Budget Planner geschikt voor beginners?
Ja, de app is over het algemeen geschikt voor beginners die hun financiële administratie eenvoudiger willen maken. Na het aanmaken van categorieën en het instellen van een beginsaldo kun je snel transacties toevoegen. In het begin kost het wel wat tijd om alles goed in te richten, vooral als je meerdere rekeningen, budgetten of spaardoelen wilt bijhouden. Regelmatig invoeren is belangrijk voor betrouwbare overzichten.
Kan ik meerdere rekeningen, budgetten en financiële doelen beheren?
Money Manager: Budget Planner biedt functies waarmee je verschillende financiële onderdelen overzichtelijk kunt organiseren. Denk aan meerdere rekeningen, afzonderlijke budgetten en spaardoelen voor bijvoorbeeld een vakantie of een grote aankoop. De precieze mogelijkheden kunnen verschillen per versie of abonnement. Controleer daarom vóór het downloaden welke functies in jouw Android- of iOS-versie beschikbaar zijn.
Zijn mijn financiële gegevens veilig in Money Manager: Budget Planner?
Omdat je persoonlijke financiële informatie in de app invoert, is het verstandig om vóór gebruik het privacybeleid en de gevraagde toestemmingen te controleren. Kijk vooral of gegevens lokaal worden opgeslagen, of synchronisatie optioneel is en welke beveiligingsopties beschikbaar zijn, zoals een pincode of biometrische vergrendeling. Deel geen gevoelige bankgegevens wanneer dat niet noodzakelijk is.
Is Money Manager: Budget Planner gratis te downloaden en zijn er advertenties of betaalde functies?
De app kan doorgaans gratis worden gedownload, maar sommige functies kunnen afhankelijk zijn van advertenties, in-app aankopen of een premiumabonnement. Denk bijvoorbeeld aan uitgebreidere rapportages, synchronisatie, back-ups of een advertentievrije ervaring. Controleer de actuele informatie in de Google Play Store of App Store, omdat prijzen, abonnementen en beschikbare functies per platform en regio kunnen veranderen.


